12 Ottobre 2026

La flat tax sugli aumenti guarda a 42 contratti collettivi in scadenza

Nel cantiere della manovra 2027 il ministro del Lavoro, Marina Calderone vorrebbe vedere confermata la flat tax con l’Irpef agevolata sugli aumenti derivanti dai rinnovi contrattuali. Sulla stessa linea i sindacati. L’obiettivo è quello di sostenere il potere d’acquisto dei lavoratori, fiaccato dall’inflazione. La detassazione degli aumenti derivanti dai rinnovi siglati dal 2024 al 2026 è applicata per gli importi corrisposti quest’anno ai dipendenti del privato con un reddito di lavoro fino a 33 mila euro nel 2025. Il Governo stimava una platea di 3,8 milioni di beneficiari e aveva stanziato 649 milioni di euro a copertura. Ma per conoscere i beneficiari effettivi occorrerà attendere le certificazioni uniche e i modelli 770 del prossimo anno, relativi al 2026. Certo è che i contratti collettivi in scadenza nel privato sono numerosi, sia nel 2027 che nel 2028. Dunque, una proroga potrebbe avere impatti significativi. 

Leggi l'articolo
12 Ottobre 2026

Premi di produttività: al Nord oltre metà degli sgravi fiscali

La flat tax sui premi di produttività per il 2026-2027 è stata ridotta all’1% dal Governo Meloni. La riduzione è stata motivata con il fatto che una tassazione più ridotta possa aumentare la diffusione degli accordi che regolano i premi e il vantaggio economico per i lavoratori. Al ministero del Lavoro in compito di contare i contratti di produttività attivi e i lavoratori interessati. Al 15 settembre scorso, la platea teorica era di oltre 4,8 milioni di persone, frutto di 17.936 contratti attivi. A fine 2025, quando l’aliquota era ancora al 5%, i contratti attivi erano 19.548 per quasi 5,1 milioni di beneficiari. Con la flat tax all’1%, perciò, c’è stato un calo. Questo non significa che l’appeal della nuova misura sia basso ma indica che gli 11.547 nuovi contratti depositati quest’anno sono stati meno numerosi di quelli venuti a scadenza. L’effetto sul numero dei beneficiari andrà perciò misurato a consuntivo guardando anche le statistiche fiscali delle Finanze. 

Leggi l'articolo
30 Settembre 2026

Istituzione del codice tributo per il versamento della sanzione dovuta ai sensi dell’art. 12, comma 1, lettera o), del Dl n. 39/2009

L’Agenzia delle Entrate, con la risoluzione n. 33/E del 22 settembre 2026, ha istituito il codice tributo ‘5518’ denominato ‘Sanzione amministrativa pecuniaria – art. 12, comma 1, lett. o) DL 39/2009 – elusione monopolio statale dei giochi in materia di concorsi e operazioni a premio’. 

Si tratta della sanzione amministrativa da 50 mila a 500 mila euro prevista dal decreto legge n. 39/2009, convertito con modificazioni dalla legge n. 77/2009, prevista in caso di effettuazione di concorsi ed operazioni a premio di cui è vietato lo svolgimento. La sanzione viene raddoppiata se i concorsi e le operazioni a premio sono continuati quando ne è stato vietato lo svolgimento. 

Le citate sanzioni si applicano esclusivamente ai concorsi a premio per i quali è stata accertata la coincidenza con attività di gioco riservate allo Stato o l’elusione del monopolio statale dei giochi. 

Leggi l'articolo
30 Settembre 2026

Istituzione del codice tributo per l’utilizzo del credito d’imposta carburanti a favore delle imprese esercenti le attività di pesca

Il ministro dell’Agricoltura, di concerto con il ministro dell’Economia, ha pubblicato in Gazzetta Ufficiale il decreto 22 maggio 2026 che stabilisce le disposizioni attuative del credito d’imposta carburante riconosciuto alle imprese esercenti l’attività della pesca. 

Al fine di compensare i maggiori oneri sostenuti per l’acquisto di gasolio e benzina per l’alimentazione dei mezzi utilizzati nell’esercizio delle predette attività, il decreto legge n. 33/2026 ha riconosciuto un credito d’imposta fino al 20% della spesa sostenuta per gli acquisti di carburante effettuati nei mesi di marzo, aprile e maggio 2026. 

Il credito d’imposta in parola è utilizzabile esclusivamente in compensazione entro la fine dell’anno, mediante la presentazione del mod. F24 attraverso i servizi telematici messi a disposizione dall’Agenzia delle Entrate. 

Tramite il proprio cassetto fiscale, accessibile dall’area riservata del sito dell’Agenzia delle Entrate, ogni beneficiario può visualizzare l’ammontare dell’agevolazione fruibile in compensazione.

Per consentire l’utilizzo in compensazione del credito d’imposta in argomento l’Agenzia delle Entrate, con la risoluzione n.32/E del 22 settembre 2026, ha istituito il codice tributo ‘7080’ denominato ‘Credito d’imposta a favore delle imprese ittiche per l’acquisto di carburante – articolo 4 decreto legge 18 marzo 2026 n. 33’. 

Leggi l'articolo
Lo Studio

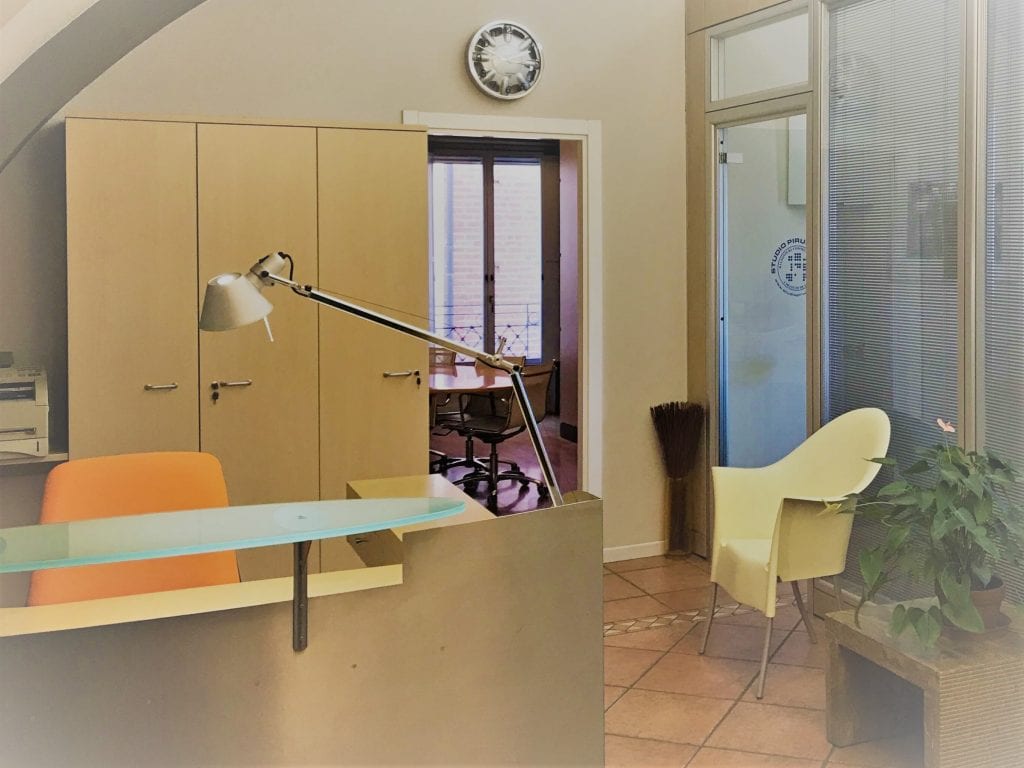
Lo Studio Piruozzolo, opera prevalentemente in Provincia di Asti, pur con interessi diffusi in tutta la regione. Esso racchiude professionalità e competenze su più aree della consulenza aziendale ed esperienze significative in molteplici settori, supportate da una esperienza ultra ventennale del titolare fondatore.

Chi siamo

Dario Piruozzolo

Ragioniere
  • collaboratore di studio professionale
    dal 1986 al 1990;
  • esercizio di attività libero professionale autonoma
    dal 1990;
  • iscritto all’Albo dei Dottori Commercialisti e degli Esperti Contabili di Asti al n. 63
    – sezione A – con anzianità 10/05/1990;
  • iscritto al Registro dei Revisori Legali di cui al D.Lgs. 39/2010
    al numero 46241.

Orari dello Studio


Lunedì:     09.00 – 12.30 * 15.00 – 16.00

Martedì:   09.00 – 12.30

Mercoledì:  09.00 – 12.30 * 15.00 – 16.00

Giovedì:   09.00 – 12.30

Venerdì:  09.00 – 12.30 * 15.00 – 16.00

Campi d'intervento

Attività dello studio
  • Bilanci civili e fiscali
  • Diritto civile e commerciale
  • Diritto societario
  • Diritto tributario
  • Controllo legale dei conti di società ed enti pubblici e privati
  • Revisione contabile enti locali
  • Valutazione e stima di aziende e quote di partecipazioni societarie
  • Contabilità e consulenza società commerciali
  • Contabilità e consulenza Enti Pubblici
  • Contabilità e consulenza Società miste pubblico-private
  • Pianificazione fiscale
  • Pianificazione economico – finanziaria
  • Controllo di gestione
  • Analisi e reportistica di bilancio
  • Finanza aziendale
  • Direzione ed amministrazione d’impresa
  • Consulenza e rappresentanza di direzione
  • Formazione professionale
  • Convegnistica
  • Associazionismo e volontariato sociale

I Servizi

Le aree

Diritto Societario

Cessioni di partecipazioni societarie, conferimenti, trasformazioni, fusioni e scissioni, costituzione di pegni su partecipazioni societarie, domiciliazioni di società, retribuzione degli amministratori e relativi piani, progetti di riorganizzazione societaria, ricapitalizzazioni e operazioni sul capitale

Diritto Civile e Commerciale

Bilanci, contratti di affitto d’azienda, contratti di cessione d’azienda, contratti di locazione di immobili, sistemazioni sociali

Diritto tributario

Cessioni, usufrutti e affitti di azienda, pianificazione fiscale, procedure di accertamento e riscossione e loro definizione, progetti di ottimizzazione fiscale, progetti di riorganizzazione societaria, proposizione di interpelli e loro definizione, rapprezentanza fiscale

Revisione contabile e fiscale

Check up fiscali controllo di specifiche aree di bilancio limited review mini audit

Valutazioni e stime

Valutazione di aziende, valutazione di quote ed azioni

Contabilità

Bilanci impostazione di procedure contabili riorganizzazioni contabili

Bilanci

Reporting

Dove Siamo

Via Monsignor Rossi n° 5 - ASTI - AT - 14100

STUDIO PIRUOZZOLO

Commercialista - Revisore Legale dei Conti

Via Monsignor Rossi n° 5 ASTI

0141 599387 0141 599421 d.piruozzolo@studiopiruozzolo.it dario.piruozzolo@pec.commercialisti.it

Le rassegne e il calendario fiscale sono un prodotto Metaping - Servizi per Commercialisti, Avvocati e Ordini Professionali